İster dijital göçebe, ister uzun süreli gezgin olun, isterseniz de uzun bir yolculuğa yeni hazırlanıyor olun: doğru seyahat sigortası, onsuz yola çıkamayacağınız temel bir ihtiyaç. Bu yazıda uzun süreli seyahat sigortası seçeneklerini kendi deneyimlerimizle karşılaştırıyoruz.
Yurt dışında bulunduğunuz süre boyunca sağlığınızı sigortalatmak kesinlikle şart. Ancak piyasada çok sayıda sigorta şirketi var ve bunları karşılaştırmak hiç de kolay değil.
Üstelik seçim yapmaya başladığınız anda kafanızda bir sürü soru dolaşmaya başlıyor. Sadece seyahat sağlık sigortası mı yaptırmalıyım? Yoksa telefonu ve bilgisayarı da sigortaya mı eklemeliyim? Peki ya bavullar? Ya da uçuş iptali?
En iyi uzun süreli seyahat sigortası
Okumaya devam etmeden doğrudan en iyisini mi almak istiyorsunuz? Size iki önerimiz var:
1) Safety Wing: uzun seyahatler için en iyi yurt dışı seyahat sağlık sigortası
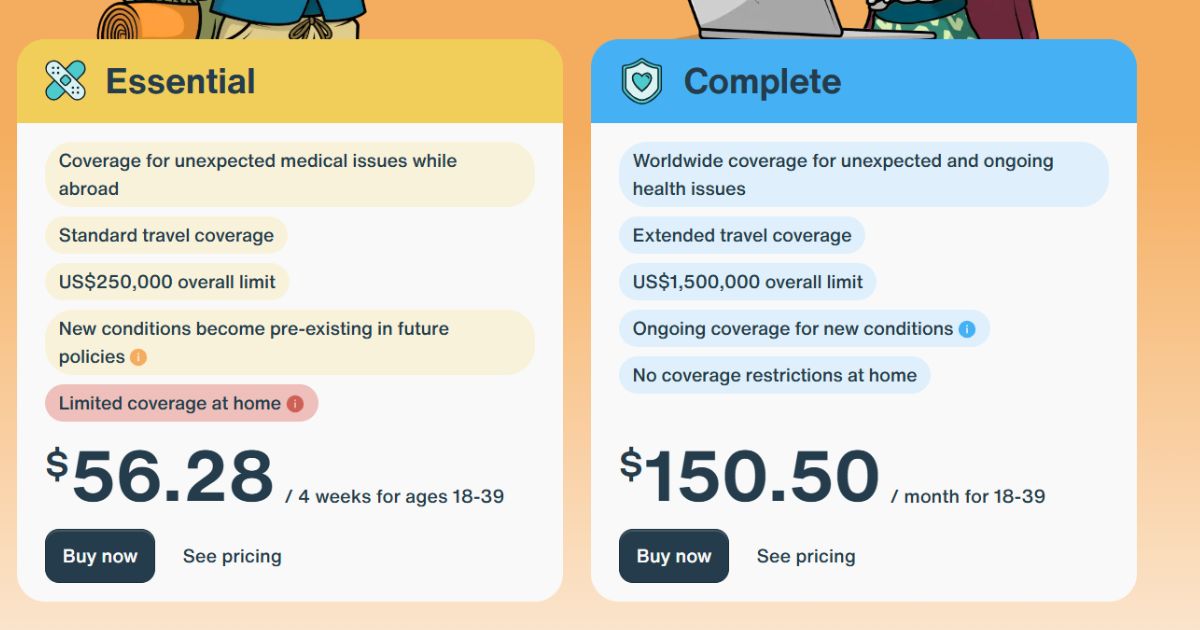
Safety Wing, dijital göçebeler ve sık seyahat edenler için özel olarak tasarlanmış bir seyahat sigortası. Kesintisiz sigortalı kalabiliyorsunuz, ödemeyi aylık yapıyorsunuz (istediğiniz zaman iptal edebilirsiniz). Temel paket, ABD ziyareti olmadan ayda 56,28 USD tutuyor ve tüm dünyada seyahat edebiliyorsunuz.
Sigortayı yurt dışındayken de satın alabilirsiniz. 90 günün ardından 30 güne kadar Türkiye’ye dönebilir ve bu sürede de sigortalı kalırsınız. Böylece evdeki sağlık sigortanızla ilgili neyin ne zaman mantıklı olduğunu hesaplamak zorunda kalmazsınız.
Safety Wing sigortasının bir başka büyük avantajı da Türkiye’ye hiç dönmek zorunda olmamanız. Klasik yerel sigorta şirketlerinde ise bu süre genellikle 45 ya da 90 günle sınırlı oluyor.
10-39 yaş arası bireyler için temel plan (Essential) ayda 56,28 USD’den başlıyor (ABD veya riskli sporlar için genişletilmiş teminat eklenebiliyor). Teminat kapsamında tıbbi tedavi, hastanede yatış, hastaneye nakil, bagaj kaybı, seyahatin yarıda kesilmesi ve uçuş rötarları yer alıyor. Toplam teminat, hasar başına 250.000 USD ile sınırlı.
Daha kapsamlı teminatı Complete planı sunuyor. Bu planın en büyük avantajı 1.500.000 USD tutarındaki yüksek toplam teminat limiti. Yalnızca beklenmedik sağlık sorunlarını değil, devam eden tedavileri ve doktordaki koruyucu kontrolleri de karşılıyor. Kapsama dahil diğer hizmetler şunlar:
- Daha donanımlı bir hastaneye nakil.
- Bagaj kaybı teminatı.
- Psikolojik destek.
- Hırsızlığa karşı sigorta.
- Seyahatin gecikmesi ya da ailevi nedenlerle yarıda kesilmesi durumunda masrafların karşılanması.
- Vefat durumunda nakil veya cenaze masraflarının karşılanması.
18-39 yaş arası kişiler için fiyat ayda 150,50 USD’den başlıyor; ABD veya riskli sporlar için genişletilmiş teminat eklemek de mümkün.
Neden en başta klasik bir yerel sigorta şirketi önermiyoruz? Çünkü epey kısıtlamaları var. Yurt dışında geçirebileceğiniz gün sayısına sınır koyuyorlar, kredi kartına bağlı seyahat sigortalarında sağlık harcamalarını yalnızca o kartla ödemenizi istiyorlar ve çoğu zaman ülkeye dönüş sayısını da sınırlıyorlar.
Yine de yabancı bir sigorta şirketi yerine yerel destek sunan klasik bir sağlayıcıyı tercih ediyorsanız, AXA’nın uzun süreli seyahat sigortası da değerlendirmeye değer. Sıradan kısa süreli poliçelerin çoğuna kıyasla makul limitler ve kaliteli asistans hizmetleri sunuyor; uzun tatillerde, iş amaçlı konaklamalarda ya da birkaç ay süren seyahatlerde iyi iş görüyor. Yalnız poliçeyi yaptırmadan önce ülkeye dönüş koşullarını ve yurt dışında kalabileceğiniz azami süreyi dikkatle kontrol etmeniz gerekiyor.
2) True Traveller: sırt çantalılar, “gap year” ve sık seyahat edenler için ideal
True Traveller, özellikle fiyatı düşünüldüğünde bulabileceğiniz en esnek ve en kapsamlı uzun süreli seyahat sigortası. Yılda yaklaşık 450 euroya tüm dünyada geçerli bir sigorta alıyorsunuz (ABD ve Kanada ek ücretli). Masraf limitleri cömert (6 milyon euroya kadar) ve ekstrem sporlar ya da kayak gibi çeşitli seyahat paketlerini ek ücretle ekleyebiliyorsunuz. Bedensel olmayan işler temel pakette yer alıyor, bedensel işler için ise ek ücret ödeyebilirsiniz.
True Traveller üç ana plan sunuyor: True Value, Traveller ve Traveller Plus. Her plan farklı bir teminat seviyesine sahip. En ucuz plan olan True Value, 2,5 milyon GBP’ye kadar sağlık giderlerini karşılıyor ama kapsamı diğer iki plana göre daha sınırlı. Traveller planı sağlık giderleri için daha yüksek limitlerin yanı sıra seyahat iptali ve rötar teminatı da sunuyor. Traveller Plus ise en yüksek limitlere sahip ve örneğin hukuki masraflar için de daha yüksek tutarlar içeriyor.
True Traveller sigortasının bir diğer avantajı da belirli aktiviteler ya da kış sporları için teminat ekleyip eklemeyeceğinizi kendinizin seçebilmesi. Böylece sigortayı kendi ihtiyaçlarınıza göre şekillendirip maliyetleri düşürebilirsiniz.
Esneklik açısından True Traveller, seyahat sırasında eve dönüşlere izin veriyor: Evdeyken sigorta askıya alınıyor, yola geri döndüğünüzde yeniden işlemeye başlıyor. Örneğin sözleşmenizi zamanında yenilemeyi unutursanız, sigortayı seyahat sırasında da kolayca yenileyebiliyorsunuz.
Safety Wing’de olduğu gibi bu sigortayı da yoldayken satın alabilir, dönüş bileti olmadan da sigortalanabilirsiniz.

Eşyaları sigortalatmak mantıklı mı?
Kaza, tahliye ve doğal afetlere karşı güvence uzun seyahatlerde artık standart sayılıyor. Ancak bunun dışında bir şeyi daha sigortalatmanız gerçekten gerekiyor mu, bunu iki kez düşünmenizi öneririz.
Sigorta şirketinin size elektronik eşya sigortası önermesi, bunun kârlı olduğu anlamına gelmiyor. Fiyat listelerine bakınca göreceğiniz gibi, bir MacBook ya da iPhone’u sigortalatmak oldukça pahalı bir iş.
Profesyonel bir fotoğraf makinesi ve birkaç cihazla seyahat ediyorsanız, bu ek teminat yılda rahatlıkla 620 euronun üzerine çıkabilir. Üstelik sigorta şirketleri cihazları genellikle yalnızca 620-820 euroya kadar karşılıyor.
2.100 euroluk yeni bir dizüstü bilgisayar alma ihtimalinin sizi kaygılandırdığını anlıyoruz (çadırda neredeyse yepyeni MacBook Pro’muzu suya gömdüğümüzde biz de aynı şeyi yaşadık). Peki “ne olur ne olmaz” diye her yıl sigorta şirketine fazladan 620 euro ödemeye gerçekten değer mi?
Bavul sigortası ise tamamen anlamsız, çünkü sigorta şirketleri elektronik eşyaları genellikle kapsam dışında bırakıyor. Sizi bilmiyoruz ama bizim bavulumuzun değerinin büyük kısmını tam da içinde taşıdığımız elektronik eşyalar oluşturuyor.
Hangi seyahat sigortası türünü seçmeli?
Seyahat sigortasını, her biri bambaşka bir şeyi karşılayan üç kategoriye ayırabiliriz.
Seyahat sağlık sigortası
Türkiye’de ödediğiniz genel sağlık sigortası yurt dışında çoğu zaman geçerli değil.
💡 AB vatandaşları Avrupa Birliği ülkelerinde Avrupa Sağlık Sigortası Kartı (EHIC) ile sağlık sorunu yaşadıklarında temel ve zorunlu tıbbi bakım alabiliyor. Ancak bu kart Türkiye’den gelen gezginler için geçerli değil. Schengen vizesi başvurusunda da genellikle seyahat sağlık sigortası isteniyor. Yola çıkmadan önce pasaportunuzu, gerekiyorsa vizenizi ve yurt dışı seyahat sağlık sigortanızı mutlaka kontrol edin.
Bu yüzden doğru şekilde sigortalanmak çok önemli. Yeni Zelanda’da, Uganda’da ya da başka bir yerde hastalanırsanız veya hemen orada tedavi edilmesi gereken bir kaza geçirirseniz ne yapacaksınız?
Yerel tedavi çok pahalıya patlıyor. İyi bir sigortanız yoksa, evde genel sağlık sigortası kapsamında ücretsiz almaya alıştığımız bir tedavi için on binlerce euro ödemek zorunda kalabilirsiniz.
Şunu da hesaba katmak gerekiyor: neredeyse hiçbir sigorta şirketi yurt dışında uzun süreli tedavi görmenize izin vermiyor. Mümkün olur olmaz sizi Türkiye’ye naklediyorlar ve tedaviniz burada genel sağlık sigortası kapsamında devam ediyor. Türkiye’de genel sağlık sigortanız varsa sonraki tedavi masrafları konusunda fazla endişelenmenize gerek kalmaz.
Başka bir hastaneye nakil sigortası
Sigorta poliçesi yaparken sık sık “emergency medical transportation” (acil tıbbi nakil) ifadesiyle karşılaşacaksınız. Bu teminat ya sigortanın bir parçası oluyor (çoğu şirkette böyle) ya da ayrıca satın alınabiliyor. Peki nakil sigortası ne işe yarıyor?
Bu sigorta genellikle acil sorununuzla gittiğiniz hastane gerekli tedavi için donanımlı olmadığında devreye giriyor. Tipik örnek, hastanenin tam da ihtiyacınız olan ameliyat türünü yapmadığı durumlar.
Sizinle ilgilenen doktor, daha iyi donanımlı başka bir hastaneye nakil talep edebilir. İşte bu “ekstra” nakli özel bir sigorta paketi karşılıyor. Nakil sigortasını ayrı bir hizmet olarak değil, doğrudan sağlık sigortasının içinde yaptırmanızı kesinlikle öneririz. Ayrı bir hizmet aldığınızda yalnızca nakil sigortalı oluyor, sonraki tedavi ise kapsam dışında kalıyor!
Nakil sigortası en çok hangi tür seyahate uygun? Özellikle doğada uzun yürüyüşlere çıkıyorsanız ya da sağlık altyapısı yetersiz, az gelişmiş ülkelerde dolaşıyorsanız. Büyük şehirlerde ve gelişmiş ülkelerde nakle genellikle ihtiyaç duymazsınız. Nakil sigortasını tek tek seyahatler için de yaptırabilirsiniz.
Teminat limitleri yaklaşık 20.500 eurodan başlayıp yüz binlerce, hatta milyonlarca euroya kadar çıkıyor (limitsiz seçenekler de var). İlk bakışta öyle görünmese de, geçit vermez dağlardan arama kurtarma operasyonuyla yapılan bir helikopter tahliyesi gerçekten astronomik bir tutara ulaşabiliyor. Bu yüzden en az 123.000 euroluk bir limit seçmenizi öneririz.
“Eşya” için seyahat sigortası
Üçüncü kişilere verilen zarar, kayıp ve hırsızlık ya da örneğin rötarlı uçuş sigortası ayrı bir kategori oluşturuyor. Bu sigortalar çoğu zaman banka kartlarına dahil oluyor, ancak sigorta koşullarını dikkatlice okumak gerekiyor.
Bu sigorta türü, özellikle yanınızda taşıdığınız fotoğraf ekipmanını ve elektronik eşyaları sigortalatmak istiyorsanız, genellikle en pahalı kalem oluyor. Bununla birlikte birçok seyahat sağlık sigortası bu teminatı sınırlı ölçüde zaten içeriyor ya da ek ücretle sunuyor.
Sağlık sigortanızla birlikte uygun bir teklif almıyorsanız ya da kredi kartınız üzerinden bonus bir sigortanız yoksa, bu tür bir sigorta yaptırmak çoğu zaman hiç kârlı olmuyor. Neden mi?
- Böyle bir şeyin gerçekten başınıza gelme ihtimali çok düşük
- Başınıza bir şey gelse bile (örneğin kiralık arabanız soyulsa), sigorta şirketi büyük ihtimalle poliçede ödeme yapmaktan kaçınmasını sağlayacak bir istisna bulacaktır
- Başınıza bir şey gelse bile, çalınan ekipmanı yenilemek ya da cebinizden yeni bir uçak bileti almak, sigortanın tamamından daha ucuza gelebilir
- Birçok durumda sigorta olmadan da üçüncü taraftan tazminat alma hakkınız oluyor (örneğin rötarlı uçuşlarda)
Örnek olarak popüler bir ürünü, havalimanında aktarmayı kaçırma sigortasını ele alalım. Çoğu sigorta şirketinin temel şartı, uçuşlar arasında aktarma için iki ila dört saatinizin olması. Aksi halde başvurunuzla hiç ilgilenmiyorlar.
Üstelik rötar sigortasına yalnızca iki ayrı biletle seyahat ediyorsanız ihtiyacınız var. Bağlantılı uçuşunuz tek bir bilet üzerindeyse (tek havayolu şirketi), uçak ya sizi bekler ya da yeni bir bilet veya tazminat alırsınız. Peki bu tür bağlantılı uçuşların ne kadarı gerçekten kaçırılıyor? %0,1 ile %1,5 arası. Siz yılda kaç kez uçuyordunuz? 🙂 Kısacası uçuş kaçırma sigortası kârlı değil.
Uygun seyahat sigortası seçerken dikkat edilmesi gerekenler
Uzun süreli seyahat sigortası seçerken asıl odaklanmanız gereken yer uzmanlaşmış sigorta şirketleri, ve bunların büyük kısmı yabancı şirketler. Neden mi? Çünkü klasik yerel sigorta şirketlerinin “uzun süreli” sigortalarında ciddi kısıtlamalar var:
- Yurt dışında geçirilen gün sayısına limit koyuyorlar. 30, 60 ya da 90 günlük sürelerle karşılaşırsınız ve bu süre dolunca havalimanında sadece gidip dönmek için bile olsa Türkiye’ye dönmeniz gerekir.
- Sigorta bir kredi kartına bağlıysa, seyahat masraflarının %50 ila %100’ünü tam da o kredi kartıyla ödemenizi şart koşuyorlar.
- Yıllık bir sigorta bulsanız bile Türkiye’ye dönüş sayınız çoğu zaman sınırlı oluyor. Sık rastlanan bir kural da şu: Aynı yıl içinde ikinci kez döndüğünüzde poliçeniz hiçbir geri ödeme yapılmadan geçersiz sayılıyor.
Muafiyet (katılım payı) ödemesine de dikkat edin. Muafiyet ya sigortayı her kullandığınızda ödenir ya da tüm sigorta süresi boyunca yalnızca bir kez. İkinci seçenek elbette daha iyi, çünkü aynı dönemde sigortanızı birkaç kez kullansanız bile muafiyeti sadece bir kez ödersiniz.
Poliçeyi yenilerken genellikle şu kural geçerli: Önceki dönemde bir talepte bulunduysanız (diyelim ki ayakta diş tedavisi için), yeni yılda dişleriniz artık sigorta kapsamına alınmıyor (ya da ancak ek ücretle alınıyor).
En iyi uzun süreli seyahat sigortalarına genel bakış
Aşağıda uzun süreli seyahat ve dijital göçebeler konusunda uzmanlaşmış sigorta şirketlerini derledik. Burada Türkiye’de (ya da Türkiye’de ikamet etmiyorsanız yaşadığınız başka bir ülkede) genel sağlık sigortanızın olduğu varsayılıyor.
Bahsettiğimiz tüm sigorta şirketleri, poliçeyi zaten yoldayken de yaptırmanıza izin veriyor ve yurt dışında kalma sürenizi sınırlamıyor. Yani sigorta süresi boyunca tekrar tekrar eve dönmek zorunda kalmıyorsunuz.
SafetyWing
SafetyWing bir numaralı önerimiz. SafetyWing, abonelik modelini (Netflix ya da Spotify’daki gibi) sigortacılık dünyasına taşıyan bir girişim.
“Girişim” kelimesinden çekinmeyin. Fikrin arkasında bizim gibi dijital göçebeler olsa da, partnerleri dünyanın en iyi sigorta şirketlerinden biri: Tokio Marine.
SafetyWing, tüm serbest çalışanlar ve dijital göçebeler için dünya çapında geçerli, belirli bir bölgeye bağlı olmayan bir güvenlik ağı. Bu yüzden sigortaları bugün bile başka şirketlerde bulunmayan pek çok özellik sunuyor.
SafetyWing‘in gerçekten iyi yanları neler?
- Aylık abonelik. Sigortayı aylık ödüyorsunuz ve tıpkı Netflix’te olduğu gibi belirli bir süreye bağlanmıyorsunuz. Bir sonraki ayın ödemesini istediğiniz zaman iptal edebilirsiniz.
- Uygun fiyat. Aslında diğer sigorta şirketlerinden aynı şekilde ayarlanmış bir poliçe için teklif alırsanız, en düşük fiyatlardan biri olduğunu görürsünüz.
- Muafiyet için yıllık limit. Bir yıl içinde sigortayı kaç kez kullanırsanız kullanın, muafiyetler için toplamda en fazla 250 USD ödersiniz.
- Birçok talepte sıfır muafiyet: acil diş tedavisi, başka bir hastaneye nakil, seyahatin yarıda kesilmesi, bagaj kaybı, yolculukta rötar, üçüncü kişilere verilen zarar vb.
- Özel sağlık kuruluşlarındaki tedaviyi karşılıyor. Devlet hastanesi ve doktor aramak zorunda kalmıyorsunuz. Özellikle gelişmekte olan ülkelerde özel doktorlar çok daha kaliteli.
- Hastanelere doğrudan ödeme yapıyor. Başka bir kuruluşa nakil için özellikle ısrar etmediğiniz sürece faturaları SafetyWing doğrudan ödüyor. Yani faturaları kendiniz ödeyip sonra geri ödeme talep etmek zorunda kalmıyorsunuz.
- Kendi ülkenizde de sigorta. Türkiye’de sağlık sigortası ödemiyor olsanız bile (örneğin bir yıllığına Kanada’ya çalışmaya gittiyseniz), SafetyWing sizi evde de kapsıyor. Hem de her 90 günlük sigorta süresi için 30 güne kadar. Yani bir yıllık sigortada toplam 120 gün.
- Bir ay da bir yıl da aynı fiyat. Sigorta ne kadar kısa olursa sigorta şirketlerine günlük o kadar fazla ödersiniz. SafetyWing‘de ise hep aynı tutarı ödüyorsunuz. Daha kısa süreli seyahatlerde de işinize yarar.
Safety Wing’de nelere dikkat etmeli
ABD seyahatleri için sigorta daha pahalı, bu yüzden ABD’yi kapsayan tarifeyi yalnızca gerçekten orada olacağınız süre için açmanızı öneririz. Ülkeden ayrılır ayrılmaz daha ucuz seçeneğe geri dönün.
364 günlük sigorta süresi dolduktan sonra poliçe devre dışı kalıyor. Tabii e-postayla uzatmayı onaylamazsanız. Buna dikkat edin.
28 günden uzun sigortalar her 4 haftada bir ödeniyor. Böylece diğer tüm sigorta şirketlerinde olduğu gibi tek seferde büyük bir para ödemeniz gerekmiyor. Poliçenin tam metnini burada bulabilirsiniz.
SafetyWing, dünyanın dört bir yanında çalışanı olan girişimler ve online şirketler için de özel tarifeler sunuyor. Tek bir abonelikle ekibinize dünyanın her yerinde sağlık hizmeti sağlayabilirsiniz. Ürünün adı Remote Health.
SafetyWing sigorta hesaplayıcı
True Traveller
True Traveller, özellikle Avrupa Ekonomik Alanı’nda yaşayanlar arasında popüler bir İngiliz sigorta şirketi, çünkü başka kimse bu şirketten sigorta yaptıramıyor. Yani Türkiye’de ikamet ediyorsanız bu seçenek size uygun değil.
True Traveller’ın daha ucuz sigorta seçenekleri, en azından sigortayı en az bir yıllığına peşin alırsanız oldukça avantajlı. SafetyWing ‘den farklı olarak (SafetyWing‘de fiyata dahil olan) pek çok ek sigorta sunuyorlar ve bunlar oldukça pahalıya geliyor.
True Traveller‘ın gerçekten iyi yanları neler?
- Sizi yaklaşık 12,3 milyon euroya (300 milyon CZK) kadar sigortalıyor; bunu pek çok rakip için söyleyemeyiz.
- Poliçeyi 18 aya kadar yaptırabilirsiniz. Üstelik uzatabilirsiniz de. Dezavantajı, primi tek seferde ödemeniz.
- Temel pakette 90’dan fazla spor aktivitesi kapsama dahil.
- Eve tekrar tekrar dönebilirsiniz. Ancak kendi ülkenizde sigorta şirketi sizi kapsamıyor.
- 500 GBP üzerindeki sağlık masraflarını doğrudan ödüyorlar. Daha düşük tutarları kendi cebinizden ödeyip sonra faturaların geri ödenmesini talep etmeniz gerekiyor.
- ABD ve Kanada seyahatleri için ek sigorta ucuz. Yıllık sözleşmede ek sigorta 90 USD tutuyor.
- Trustpilot‘taki yorumların %97’si şirketi mükemmel bir hizmet olarak değerlendiriyor.
Nelere dikkat etmeli:
- Ek paketler epey para tutuyor. Yıllık poliçeyi (fiyatı 500 USD) tek bir hafta uzatmak inanılmaz bir rakama, 50 USD’ye mal oluyor.
- Yakınlarda anlaşmalı bir devlet hastanesi ya da doktor varsa özel kuruluştaki tedaviyi karşılamıyorlar.
- Yüksek muafiyet. Sipariş verirken muafiyet istemediğinizi işaretleyin. Bu size yılda yaklaşık 50 USD’ye mal olur ve tek bir hasar olayında bile kendini amorti eder. Çünkü muafiyet her olay için 42 ile 150 USD arasında değişiyor.
- Yurt dışında çalışmak temel pakete dahil değil. Kol işçiliğini ve gönüllülüğü kapsayan Adventure Pack ek paketini almanız gerekiyor.
World Nomads
Daha geleneksel gezginler için piyasada hâlâ köklü bir geçmişe sahip sigorta şirketi World Nomads var. En büyük çekiciliği, yoldayken bile sigorta yaptırabilmeniz. Ne kadar yenilikçi! Bugün bunu rakiplerin neredeyse tamamı sunuyor ve kesinlikle daha iyisini seçebilirsiniz.
Bu sigorta şirketi oldukça pahalı ve her ülke için farklı koşullar (ve fiyatlar) uyguluyor. Yine de özellikle adı ve en pahalı paketteki ekstrem sporlara yönelik mükemmel teminatı sayesinde müşterilerini korumayı başarıyor. Bu yüzden ödün vermeyen bir hizmete ihtiyaç duyan çılgınlar ve ekstrem sporcular için uygun bir sigorta.
World Nomads’ın avantajları
- Hastanelere doğrudan ödeme yapabiliyorlar, ancak bunu her zaman zamanında ayarlamak mümkün olmuyor. O durumda masrafları kendiniz ödeyip sigorta şirketinin geri ödemesi için 3-6 hafta beklemeniz gerekiyor.
- En pahalı pakette ekstrem sporlar için mükemmel teminat.
Nelere dikkat etmeli:
- World Nomads birden fazla sigorta şirketiyle çalışıyor, bu yüzden her sigortalının (yaşadığı ülkeye göre) farklı koşulları oluyor. Fiyatlar, koşullar, limitler ve avantajlar değişiyor.
- Poliçeyi uzatmak epey pahalı. Anlaşılan sürenin üzerine eklenen bir hafta yaklaşık 80 USD tutuyor.
- Yurt dışı seyahatiniz boyunca eve yalnızca bir kez dönebilirsiniz. Sık sık eve dönen dijital göçebeler bu yüzden daha kısa dönemler için daha fazla para ödemek zorunda kalıyor.
İPUCU: Seyahat sigortası kesinlikle buna değer, çünkü başınıza ne geleceğini asla bilemezsiniz. Tatilinizi planlarken bunu unutmayın.
Sık sorulan sorular (SSS)
Havayolları kaybolan veya gecikmiş bagajlar için tazminat ödüyor mu?
Evet. Her havayolunun uygulaması biraz farklı olsa da, temelde bagajınız geciktiğinde eşyalarınız yanınızda olmadığı için yapmak zorunda kaldığınız masrafları (diş fırçası, temiz bir tişört vb.) karşılarlar. Aynı şekilde hasarlı ya da kaybolmuş bagaj için de tazminat ödeyebilirler. Talep oluşturma hakkında daha fazla bilgiyi burada bulabilirsiniz.
Sigorta satın alırken neden ikamet ülkemi belirtmem gerekiyor? Ben dijital göçebeyim ve sabit bir yerde yaşamıyorum.
Çünkü sigorta şirketleri, ağır yaralanmanız veya uzun süreli bakıma ihtiyaç duymanız durumunda sizi nereye nakledeceklerini bilmek zorunda. Sizin için bu büyük ihtimalle her zaman Türkiye olacaktır. Ailenizin yaşadığı, sağlık sigortanızın bulunduğu ve giriş için vizeye ihtiyaç duymadığınız yer burasıdır. Bilerek “o ülkede ikamet sahibi olmanız gerekir” demiyoruz, çünkü bazı sigorta şirketleri bunu açıkça şart koşmuyor.
Sigortayı ne zaman satın almalıyım? Yola çıkış gününü, hatta seyahatin kendisini mi beklemeliyim?
Sigortayı ne kadar erken alırsanız o kadar iyi olur. Havalimanına/sınıra geçerli bir sigortayla gitmenizi öneririz. Koşullar sigorta şirketinden şirkete değişir, ancak çoğu zaman sigorta satın alındıktan en erken 4 saat sonra geçerli hale gelir. Sigortayı ancak havalimanından satın alırsanız, uçağınız gecikirse şirketin bu masrafı karşılamama riski vardır.
Vize başvurusu için uygun seyahat sigortası nasıl seçilir?
Bazı ülkeler, oraya gitmek isterseniz ödenmiş bir seyahat sigortası belgesi talep eder. Örneğin Kanada, ABD veya (Avrupalı olmayan vatandaşlar için) tüm Avrupa bu kapsamdadır. Gideceğiniz ülkenin şartlarını her zaman kendiniz kontrol etmenizi öneririz, ancak burada bahsettiğimiz sigorta şirketleri dünyanın her yeri için yeterli olmalıdır.
Uzun süreli seyahat sigortalarını karşılaştırabileceğim bir yer var mı?
Evet, en azından Çek sigorta şirketleri için var. Uzun süreli seyahat sigortası için Srovnejto’yu veya bu seyahat sigortası karşılaştırmasını deneyebilirsiniz.
Seyahatte hayatınızı kolaylaştıracak ipuçları
- Yolda edindiğiniz tüm belgeleri düzenli olarak tarayın. Özellikle tıbbi belgeleri, kıyafet, elektronik eşya, pahalı ürünler ve seyahat ekipmanı faturalarını. Yolda satın alıp bavulunuza koyduğunuz her şeyin belgesi yanınızda olsun ve bavulunuz geciktikten sonra yaptığınız tüm harcamaların fişlerini tarayın. Fişleri çevrim içi bir depolama alanında saklayın.
- Tüm seyahat belgelerinizin elektronik kopyası olsun. Özellikle pasaport, kimlik kartı, ehliyet, vizeler, pasaporttaki giriş damgaları vb.
- Seyahat için avantajlı banka kartlarıyla yolculuk edin. Normal bir kartınızı evde ailenizin yanında bırakın ve yalnızca numaralarını not alın. Cüzdanınız çalınırsa çevrim içi ödemeler için işinize yarayabilir.
- Sigorta poliçenizin ve pasaportunuzun basılı bir kopyasını ne olursa olsun her an yanınızda taşıyın. Bir kaza geçirirseniz sizi bulanların, siz yardım edemeseniz bile (örneğin bilinciniz kapalıysa) kimliğinizi tespit edebilmesi gerekir.
- Sigortanızın hangi küresel felaketleri kapsadığını kontrol edin. Örneğin koronavirüs döneminde, ABD’nin CDC kurumunun Warning Level 3 ilan ettiği ülkeleri terk etmek için yalnızca 10 gününüz vardı. Bir hafta içinde bu, neredeyse tüm Avrupa’yı kapsıyordu. Etkilenen ülkelerde kaldıysanız koronavirüsle bağlantılı hiçbir masraf (hastanede yatış, iptal edilen uçuşlar vb.) karşılanmadı.
Türkiye’deki sigorta şirketlerinin yıllık seyahat sağlık sigortası tekliflerine de göz atabilirsiniz. Ancak bu tür poliçelerde yıl içinde tekrar tekrar Türkiye’ye dönmeniz gerekebileceğini unutmayın.
Ucuz uçak bileti nasıl bulunur: 15 denenmiş ve az bilinen ipucu