Enten du er digital nomade, langtidsreisende eller bare planlegger en lang reise, er en god reiseforsikring helt grunnleggende. Du bør ikke legge ut på tur uten den.
Å forsikre helsen din mens du er i utlandet er helt nødvendig. Det finnes imidlertid svært mange forsikringsselskaper, og det er langt fra enkelt å sammenligne dem.
Når du først begynner å undersøke alternativene, dukker det dessuten opp en rekke spørsmål. Bør du bare kjøpe helseforsikring? Eller bør du også forsikre telefonen og datamaskinen? Hva med bagasjen? Eller avbestilling av flyreisen?
Den beste reiseforsikringen for langtidsreiser
Vil du hoppe over resten og kjøpe det beste alternativet med en gang? Her er våre to anbefalinger:
1) Safety Wing – den beste reiseforsikringen for langtidsreiser
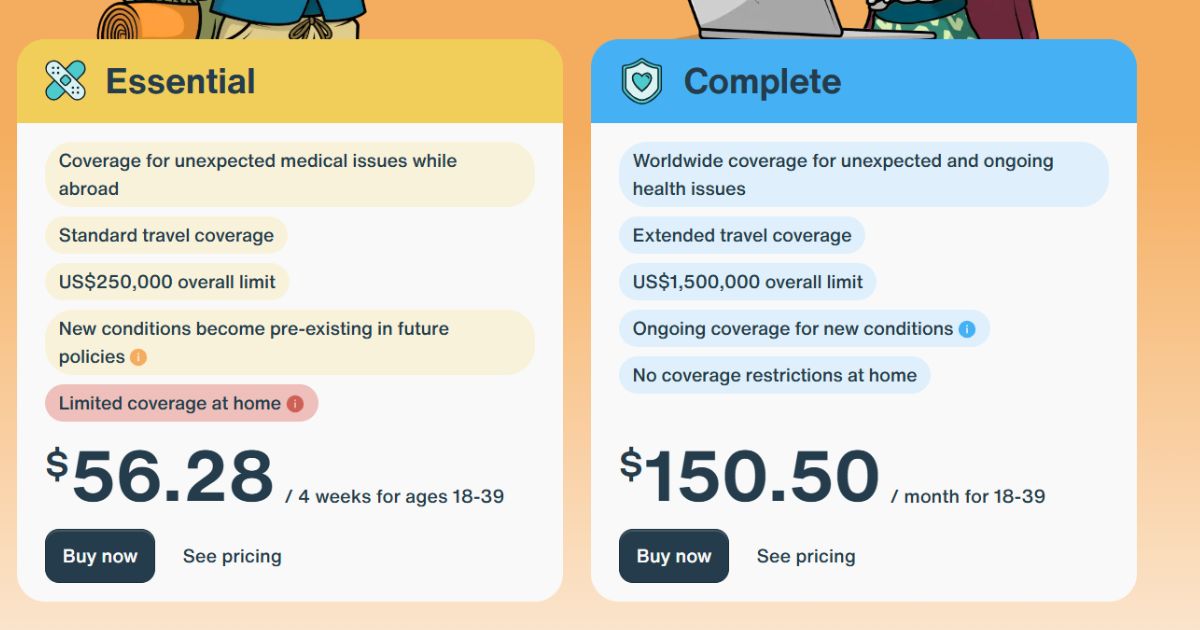
Safety Wing er en reiseforsikring som er skreddersydd for digitale nomader og hyppige reisende. Du kan være forsikret uten avbrudd og betale månedlig, og du kan avslutte forsikringen når som helst. Standardplanen koster fra 56,28 USD i måneden uten reiser til USA, og du kan reise over hele verden.
Du kan kjøpe forsikringen etter at du har reist hjemmefra. Etter 90 dager kan du dessuten reise hjem i opptil 30 dager og fortsatt være forsikret. Dermed slipper du å regne ut når det lønner seg å avslutte den norske reiseforsikringen, og når du fortsatt bør beholde den.
En annen stor fordel med Safety Wing er at du ikke trenger å reise hjem med jevne mellomrom. Hos mange tradisjonelle forsikringsselskaper er reisene begrenset til 45 eller 90 dager.
Essential-planen for enkeltpersoner mellom 10 og 39 år koster fra 56,28 USD i måneden. Du kan legge til utvidet dekning for USA eller risikosport. Dekningen omfatter medisinsk behandling, sykehusinnleggelse, transport til sykehus, tapt bagasje, avbrutt reise og flyforsinkelser. Den samlede dekningen er begrenset til 250 000 USD per skade.
Complete gir en mer omfattende dekning. Den viktigste fordelen med denne planen er en høy samlet dekningsgrense på 1 500 000 USD. Den dekker ikke bare uventede helseproblemer, men også videre medisinsk behandling og forebyggende legeundersøkelser. Andre inkluderte tjenester er:
- Transport til et bedre utstyrt sykehus.
- Dekning ved tapt bagasje.
- Psykologisk hjelp.
- Tyveriforsikring.
- Dekning av utgifter ved reiseforsinkelse eller avbrutt reise på grunn av familieforhold.
- Dekning av kostnader til hjemtransport eller begravelse ved dødsfall.
Prisen for personer mellom 18 og 39 år starter på 150,50 USD i måneden, med mulighet for å legge til utvidet dekning for USA eller risikosport.
Hvorfor anbefaler vi ikke et tradisjonelt norsk forsikringsselskap med en gang? Fordi slike avtaler ofte har mange begrensninger. De kan ha en grense for hvor mange dager du kan være i utlandet, kreve at alle helseutgifter betales med et bestemt kredittkort når forsikringen er knyttet til kortet, og begrense hvor mange ganger du kan reise hjem.
Hvis du likevel ikke ønsker et utenlandsk forsikringsselskap og foretrekker en tradisjonell leverandør med lokal kundestøtte på norsk, kan langtidsreiseforsikring fra AXA være verdt å vurdere. Sammenlignet med de fleste vanlige korttidsforsikringer tilbyr den fornuftige grenser, gode assistansetjenester og fungerer bra for lengre ferier, arbeidsopphold eller reiser på flere måneder. Før du tegner avtalen, må du bare sjekke vilkårene for hjemreiser og maksimal oppholdstid i utlandet nøye.
2) True Traveller – ideell for backpackere, «gap year» og hyppige reisende
True Traveller er den mest fleksible og omfattende reiseforsikringen for langtidsreiser du får tak i, særlig sett opp mot prisen. For rundt 450 EUR i året får du dekning på reiser over hele verden. USA og Canada koster ekstra. Utgiftsgrensene er gode, opptil 6 millioner EUR, og du kan betale ekstra for ulike reisepakker, for eksempel ekstremsport og skikjøring. Ikke-manuelt arbeid er inkludert i standardpakken, mens manuelt arbeid kan legges til.
True Traveller tilbyr tre hovedplaner: True Value, Traveller og Traveller Plus. Planene har ulike dekningsnivåer. Den rimeligste planen, True Value, dekker helsehjelp opptil 2,5 millioner GBP, men dekningen er mer begrenset enn i de to andre planene. Traveller har høyere grenser for medisinske utgifter og dekker også avbestilling og forsinkelser, mens Traveller Plus har de høyeste grensene og blant annet større dekning for juridiske utgifter.
En annen fordel med True Traveller er at du kan velge om du vil legge til dekning for bestemte aktiviteter eller vintersport. Slik kan du tilpasse forsikringen til behovene dine og samtidig holde kostnadene nede.
Når det gjelder fleksibilitet, lar True Traveller deg besøke hjemlandet underveis. Forsikringen settes på pause mens du er hjemme og starter igjen når du reiser videre. Du kan også enkelt fornye forsikringen mens du er på reise, for eksempel hvis du glemmer å fornye avtalen i tide.
Akkurat som hos Safety Wing kan du kjøpe forsikringen etter at reisen har begynt, og du kan tegne den uten å ha en returbillett.

Lønner det seg å forsikre eiendelene dine?
Mens ulykkesforsikring, evakuering og naturkatastrofer er standard for langtidsreiser, bør du tenke deg godt om før du også forsikrer andre ting.
At forsikringsselskapet tilbyr dekning for elektronikk, betyr nemlig ikke at det lønner seg. Som du vil se i prislistene deres, er forsikring av en MacBook eller iPhone ganske dyrt.
Hvis du reiser med et profesjonelt kamera og flere andre enheter, kan en slik tilleggsforsikring fort koste mer enn 6 600 kr i året, mens forsikringsselskapene vanligvis bare dekker utstyr opptil 6 600–8 800 kr.
Jeg forstår godt at tanken på å måtte kjøpe en ny laptop til rundt 22 100 kr kan gjøre deg urolig, omtrent slik det gjorde med oss da vi mistet en nesten ny MacBook Pro i teltet. Men er det virkelig verdt å betale forsikringsselskapet rundt 6 600 kr ekstra hvert år «for sikkerhets skyld»?
Bagasjeforsikring er enda mindre fornuftig, fordi forsikringsselskapene som regel unntar elektronikk. Jeg vet ikke hvordan det er hos deg, men hos oss utgjør elektronikken vi har med oss det meste av verdien i bagasjen.
Hvilken type reiseforsikring bør du velge?
Reiseforsikring kan deles inn i tre kategorier, og hver av dem dekker helt forskjellige ting.
Reiseforsikring for helse
Den vanlige helseforsikringen du har hjemme i Norge, gjelder som regel ikke i utlandet.
💡 Unntaket er reiser i EU og enkelte EØS-land, der Europeisk helsetrygdkort gir deg nødvendig helsehjelp ved sykdom eller skade. Da gjelder de samme reglene som for lokalbefolkningen. Hvis helsehjelpen koster penger for dem, må du også betale. Les mer her.
Derfor er det viktig å ha riktig forsikring. Hva gjør du hvis du blir syk eller skader deg på New Zealand, i Uganda eller et annet sted, og trenger behandling der du er?
Lokal behandling kan koste svært mye, og uten en god forsikring kan du ende med å betale hundretusenvis av kroner for behandling som du er vant til å få dekket av det offentlige helsevesenet hjemme i Norge.
Du må regne med at nesten ingen forsikringsselskaper lar deg få langvarig behandling i utlandet. Så snart det er mulig, blir du transportert hjem, der den videre behandlingen dekkes av det norske helsevesenet. Norge har et offentlig helsevesen, så du trenger ikke bekymre deg for enorme utgifter til oppfølging hjemme.
Forsikring for transport til et annet sykehus
Når du tegner en forsikringsavtale, vil du ofte støte på begrepet «emergency medical transportation». Det kan være inkludert i forsikringen, slik det er hos de fleste selskaper, eller kjøpes separat. Hva brukes transportforsikringen til?
Den brukes vanligvis når sykehuset du kommer til med et akutt problem, ikke har utstyr eller kompetanse til å gi behandlingen du trenger. Det kan for eksempel være at sykehuset ikke utfører den typen operasjon du trenger.
Legen som har ansvaret for deg, kan kreve at du flyttes til et annet og bedre utstyrt sykehus. Det er denne ekstra transporten som dekkes av en egen forsikringspakke. Vi anbefaler å inkludere transportforsikringen i reiseforsikringen, i stedet for å kjøpe den som en separat tjeneste. Med en separat tjeneste er nemlig bare selve transporten forsikret, ikke behandlingen etterpå.
Hvilke reiser passer transportforsikring best for? Først og fremst lange fotturer i naturen eller reiser i mindre utviklede land med dårlig helseinfrastruktur. I større byer og utviklede land trenger du som regel ikke slik transport. Transportforsikring kan også kjøpes for enkeltreiser.
Forsikringsgrensene ligger fra rundt 220 000 kr til flere titalls millioner, og noen avtaler har ingen øvre grense. Det høres kanskje ikke nødvendig ut, men en helikopterevakuering med søk og redning fra utilgjengelige fjell kan bli svært dyr. Derfor anbefaler vi en grense på minst 1 300 000 kr.
Reiseforsikring for «ting»
En egen kategori er forsikring mot skade påført andre, tap og tyveri eller for eksempel forsinket fly. Slike dekninger er ofte inkludert i kredittkort, men du må lese forsikringsvilkårene nøye.
Denne typen forsikring er ofte den dyreste delen, særlig hvis du vil forsikre fotoutstyr og annen elektronikk du reiser med. Mange reiseforsikringer for helse inkluderer likevel noe av denne dekningen, eller tilbyr den mot et tillegg.
Hvis du ikke får et godt tilbud sammen med helseforsikringen, eller ikke har en bonusforsikring gjennom kredittkortet, lønner det seg ofte ikke å kjøpe denne typen forsikring i det hele tatt. Hvorfor?
- Sannsynligheten for at noe slikt faktisk skjer, er svært liten.
- Hvis noe skjer, for eksempel at leiebilen blir brutt opp, finner forsikringsselskapet sannsynligvis et unntak i avtalen som gjør at de slipper å betale.
- Hvis noe skjer, kan det være billigere å erstatte det stjålne utstyret eller kjøpe en ny flybillett selv enn å betale for hele forsikringen.
- I mange tilfeller har du krav på kompensasjon fra en tredjepart uten forsikring, for eksempel ved flyforsinkelser.
La oss ta det populære produktet forsikring mot mistet flyforbindelse som eksempel. De fleste forsikringsselskaper krever at du har mellom to og fire timer til neste fly. Hvis ikke, behandler de ikke saken din i det hele tatt.
Du trenger dessuten bare forsikring mot forsinkelse hvis du reiser på to separate billetter. Har du en videreforbindelse på samme billett hos ett flyselskap, vil flyet enten vente, eller du får en ny billett eller erstatning. Og hvor mange slike forbindelser blir faktisk forsinket? Mellom 0,1 og 1,5 prosent. Hvor ofte flyr du i løpet av et år? 🙂 Forsikring mot mistet flyforbindelse lønner seg altså ganske enkelt ikke.
Viktige ting når du velger reiseforsikring
Når du velger langtidsforsikring, bør du først og fremst se på spesialiserte forsikringsselskaper, som i stor grad er utenlandske. Hvorfor? Tradisjonelle forsikringsselskaper har ofte betydelige begrensninger på «langtidsforsikring»:
- De har grenser for hvor mange dager du kan være bortreist. Du kan møte på frister på 30, 60 eller 90 dager, og må da reise hjem – om så bare via flyplassen – før dekningen fortsetter.
- Hvis forsikringen er knyttet til et kredittkort, krever de at du betaler mellom 50 og 100 prosent av reisekostnadene med akkurat dette kortet.
- Hvis du faktisk finner en årsforsikring, har du ofte et begrenset antall hjemreiser. Det kan hende at forsikringen blir ugyldig allerede ved den andre hjemreisen i løpet av året, uten at du får noen erstatning.
Vær også oppmerksom på egenandelen. Noen ganger betaler du egenandel hver gang du bruker forsikringen, mens andre avtaler krever egenandel bare én gang i løpet av hele forsikringsperioden. Det siste alternativet er naturligvis best. Hvis du melder flere skader i samme periode, betaler du da egenandelen bare én gang.
Ved fornyelse av forsikringen gjelder det ofte at hvis du brukte forsikringen i den foregående perioden, for eksempel til tannbehandling hos en tannlege, vil tannbehandling ikke lenger være dekket i det nye året, eventuelt bare mot et tillegg.
Oversikt over de beste reiseforsikringene for langtidsreiser
Her er en oversikt over forsikringsselskaper som spesialiserer seg på langtidsreiser og digitale nomader. Vi tar utgangspunkt i at du har helseforsikring i Norge, eller et annet sted dersom du ikke er bosatt i Norge.
Alle forsikringsselskapene som er nevnt, lar deg tegne avtalen etter at reisen har begynt, og de begrenser ikke tiden du kan være i utlandet. Det betyr at du ikke trenger å reise hjem flere ganger i løpet av forsikringsperioden.
SafetyWing
SafetyWing er vårt førstevalg. SafetyWing er en startup som har tatt abonnementsmodellen, slik vi kjenner den fra Netflix og Spotify, inn i forsikringsbransjen.
Ikke la deg skremme av ordet startup. Selv om ideen kommer fra digitale nomader som oss, samarbeider selskapet med et av verdens beste forsikringsselskaper, Tokio Marine.
SafetyWing er et globalt og sted-uavhengig sikkerhetsnett for frilansere og digitale nomader. Derfor tilbyr de allerede en rekke funksjoner som mangler hos andre selskaper.
Hva er det som virkelig er bra med SafetyWing?
- Månedsabonnement. Du betaler månedlig, og i likhet med Netflix binder du deg ikke til en bestemt forsikringslengde. Du kan avslutte betalingen for neste måned når som helst.
- God pris. Prisen er faktisk blant de laveste hvis du ber andre forsikringsselskaper om en avtale med samme dekning.
- Årlig grense for egenandel. Uansett hvor mange ganger du bruker forsikringen i løpet av året, betaler du maksimalt 250 USD i egenandeler totalt.
- Ingen egenandel for mange krav, for eksempel akutt tannbehandling, transport til et annet sykehus, avbrutt reise, tapt bagasje, reiseforsinkelse og skade du påfører andre.
- Dekker behandling på private klinikker og sykehus. Du trenger ikke lete etter offentlige sykehus og leger. Særlig i utviklingsland er private leger ofte langt bedre.
- Betaler sykehusene direkte. Med mindre du insisterer på å bli flyttet til et annet sted, betaler SafetyWing regningene direkte. Du slipper altså å betale alt selv og søke om refusjon senere.
- Dekning hjemme i Norge. Selv om du ikke har norsk helseforsikring, for eksempel hvis du reiser til Canada for å jobbe i ett år, dekker SafetyWing deg også hjemme. Det gjelder opptil 30 dager per 90 dager med forsikring, altså totalt 120 dager per forsikringsår.
- Samme pris per måned og år. Jo kortere forsikring, desto mer betaler du vanligvis per dag. Hos SafetyWing er prisen den samme. Det passer derfor også hvis du skal reise i kortere tid.
Dette bør du passe på hos Safety Wing
Forsikring for reiser til USA er dyrere, så vi anbefaler at du bare aktiverer USA-dekning mens du faktisk er der. Når du reiser videre, bytter du tilbake til den rimeligere varianten.
Etter 364 dager blir forsikringsavtalen deaktivert, med mindre du bekrefter fornyelsen i en e-post. Pass på dette.
Forsikring som varer lenger enn 28 dager, betales hver fjerde uke. Du slipper dermed å betale et stort beløp på én gang, slik du må hos de fleste andre forsikringsselskaper. Du finner hele forsikringsavtalen her.
SafetyWing tilbyr også spesialplaner for startups og nettbaserte selskaper med ansatte over hele verden. Med ett abonnement kan du dermed gi hele teamet ditt medisinsk dekning, uansett hvor de befinner seg. Produktet heter Remote Health.
Kalkulator for SafetyWing-forsikring
True Traveller
True Traveller er et britisk forsikringsselskap som først og fremst er populært blant innbyggere i EØS, fordi ingen andre kan tegne forsikring hos dem.
De rimeligere forsikringene fra True Traveller er ganske gunstige, særlig hvis du tegner forsikring for minst ett år. I motsetning til Safety Wing tilbyr de mange tilleggsforsikringer. Disse er inkludert i prisen hos SafetyWing, men kan bli ganske dyre hos True Traveller.
Hva er det som virkelig er bra med True Traveller?
- De forsikrer deg for opptil rundt 132 millioner kr, noe du ikke kan si om mange konkurrenter.
- Forsikringen kan tegnes for opptil 18 måneder. Du kan også forlenge den. Ulempen er at hele premien må betales på én gang.
- Standarddekningen omfatter mer enn 90 sportsaktiviteter.
- Du kan reise hjem flere ganger. Forsikringen dekker deg imidlertid ikke mens du er hjemme i Norge.
- Medisinske utgifter over 500 GBP betales direkte. Lavere beløp må du betale selv og deretter søke om refusjon for.
- Tilleggsdekning for reiser til USA og Canada er rimelig. Ved en årskontrakt koster tilleggsdekningen 90 USD.
- 97 prosent av anmeldelsene på Trustpilot vurderer forsikringsselskapet som utmerket.
Dette bør du passe på:
- Tilleggene koster mye. Det koster hele 50 USD å forlenge en årsforsikring som kostet 500 USD med bare én uke.
- Hvis det finnes et offentlig sykehus eller en lege i nærheten som selskapet samarbeider med, dekker de ikke behandling på et privat sykehus eller hos en privat lege.
- Høy egenandel. Når du bestiller, bør du velge at du ikke ønsker egenandel. Det koster rundt 50 USD i året, og lønner seg allerede ved én skade. Egenandelen ligger nemlig på mellom 42 og 150 USD per hendelse.
- Arbeid i utlandet er ikke inkludert i standarddekningen. Du må kjøpe tilleggspakken Adventure Pack, som dekker manuelt arbeid og frivillig arbeid.
World Nomads
For mer konservative reisende finnes fortsatt World Nomads, et forsikringsselskap med lang historie. Det viktigste salgsargumentet er at du kan kjøpe forsikringen etter at reisen har begynt. Så innovativt! I dag tilbyr nesten alle konkurrentene dette, og du kan absolutt finne bedre alternativer.
Dette forsikringsselskapet er svært dyrt og har ulike vilkår og priser i hvert land. Likevel beholder de kundene sine, særlig på grunn av navnet og den svært gode dekningen for ekstremsport i den dyreste pakken. Det er derfor en forsikring for eventyrere og ekstremsportutøvere som trenger en løsning uten kompromisser.
Fordeler med World Nomads
- De kan betale sykehus direkte, men det er ikke alltid mulig å avtale dette i tide. Da må du betale utgiftene selv og vente tre til seks uker på refusjon fra forsikringsselskapet.
- Svært god dekning for ekstremsport i den dyreste pakken.
Dette bør du passe på:
- World Nomads samarbeider med flere forsikringsselskaper, og derfor har hver forsikringstaker ulike vilkår avhengig av hjemlandet. Priser, vilkår, grenser og fordeler varierer.
- Det koster mye å forlenge forsikringen. Én uke utover den avtalte perioden koster rundt 80 USD.
- Du kan bare reise hjem én gang i løpet av utenlandsreisen. Nomader som ofte reiser hjem, må derfor kjøpe kortere perioder til en høyere samlet pris.
Tips: Reiseforsikring lønner seg absolutt, fordi du aldri vet hva som kan skje. Husk derfor å ta den med i ferieplanleggingen.
Svar på vanlige spørsmål (FAQ)
Gir flyselskapene kompensasjon for tapt eller forsinket bagasje?
Ja. Hvert flyselskap har litt forskjellige regler, men i hovedsak dekker de kostnadene du har pådratt deg på grunn av forsinket bagasje (tannbørste, ren t-skjorte,…). De kan også dekke skadet eller til og med tapt bagasje. Mer om reklamasjonsmuligheter her.
Hvorfor må jeg oppgi hjemland når jeg kjøper forsikring? Jeg er digital nomade og bor ingen steder.
Fordi forsikringsselskapene trenger å vite hvor de skal transportere deg hvis du blir alvorlig skadet eller trenger langtidsbehandling. For deg vil det sannsynligvis alltid være Norge. Du har familie her, helseforsikring og trenger ikke visum for innreise. Jeg skriver bevisst ikke at du må være bosatt i landet, fordi noen forsikringsselskaper ikke krever det eksplisitt.
Når bør jeg kjøpe forsikring? Skal jeg vente til avreisedagen, eller til jeg faktisk er på reise?
Jo før du kjøper forsikring, desto bedre. Du bør dra til flyplassen/grensen med gyldig forsikring allerede. Vilkårene varierer fra forsikringsselskap til forsikringsselskap, men ofte er forsikringen gyldig tidligst 4 timer etter kjøp. Hvis du kjøper forsikring først på flyplassen, risikerer du at forsikringsselskapet ikke dekker forsinkede fly.
Hvordan velger jeg reiseforsikring som er egnet for visumsøknad?
Noen land krever dokumentasjon på betalt reiseforsikring hvis du vil reise dit. Dette gjelder for eksempel Canada, USA eller hele Europa (for ikke-europeiske borgere). Sjekk selvfølgelig alltid kravene til det aktuelle landet, men forsikringsselskapene nevnt her skal dekke hele verden.
Kan man sammenligne langtidsreiseforsikringer et sted?
Ja, i hvert fall de tsjekkiske. Prøv langtidsreiseforsikring Srovnejto eller denne sammenligningen av reiseforsikring.
Tips som gjør reisen enklere
- Skann alle dokumentene du får på reisen regelmessig, særlig medisinske dokumenter, kvitteringer for klær, elektronikk, dyrere gjenstander og turutstyr. Ha dokumentasjon på alt du kjøper underveis og legger i kofferten, og skann alle kvitteringer hvis bagasjen blir forsinket. Oppbevar kvitteringene i en nettbasert lagringstjeneste.
- Ha alle reisedokumentene dine elektronisk. Det gjelder særlig pass, nasjonalt ID-kort, førerkort, visum og innreisestempler i passet.
- Reis med betalingskort som er gunstige på reise. Legg igjen ett vanlig betalingskort hos familien og skriv bare ned kortnummeret. Det kan brukes til nettbetalinger hvis lommeboken blir stjålet.
- Ha en fysisk kopi av forsikringsavtalen og passet på deg hele tiden. Hvis du blir utsatt for en ulykke, må andre kunne identifisere deg uten hjelp fra deg, for eksempel hvis du er bevisstløs.
- Kontroller hvilke globale kriser forsikringen din dekker. Under koronapandemien hadde du for eksempel bare ti dager på å forlate land som amerikanske CDC hadde klassifisert som Warning Level 3. I løpet av én uke gjaldt dette i praksis hele Europa. Hvis du ble værende i de berørte landene, ble ingen koronarelaterte utgifter, som sykehusinnleggelse eller avbestilte fly, erstattet.
Hvis du vil se tilbudene fra tradisjonelle forsikringsselskaper, kan du ta en titt på denne sammenligningen. Vær imidlertid oppmerksom på at du må reise hjem flere ganger i løpet av året.
Slik finner du billige flybilletter: 15 velprøvde og mindre kjente tips